
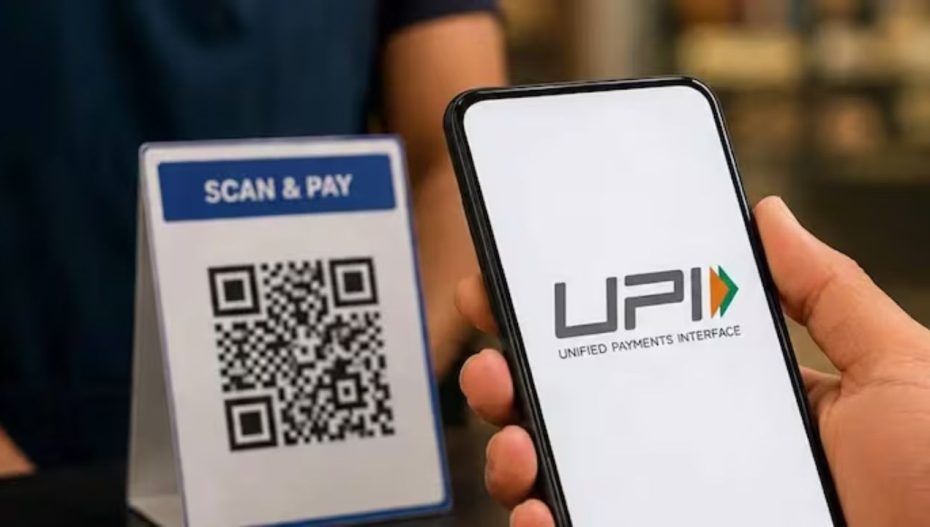
भारत में तेजी से बढ़ते डिजिटल पेमेंट इकोसिस्टम में अब एक नई और अहम बहस छिड़ गई है। यह चर्चा मुख्य रूप से 2,000 रुपये से अधिक के यूपीआई (UPI) भुगतान का खर्च उठाने को लेकर है।
सरकार ने फिलहाल इस रकम तक के लेनदेन को हर तरह के प्रत्यक्ष या अप्रत्यक्ष शुल्क से पूरी तरह सुरक्षित रखा है। हालांकि, इससे अधिक मूल्य के पेमेंट को लेकर भविष्य में अलग व्यवस्था के लिए दरवाजे खुले छोड़ दिए गए हैं।
14 सितंबर की अधिसूचना और नया नियम
सरकार द्वारा 14 सितंबर को जारी की गई अधिसूचना में स्पष्ट रूप से कहा गया है कि बैंक और सिस्टम प्रोवाइडर 2,000 रुपये तक के यूपीआई लेनदेन पर कोई शुल्क नहीं लगा सकते। यह अहम नियम रुपे (RuPay) डेबिट कार्ड से होने वाले भुगतानों को भी कवर करता है।
राहत की बात यह है कि 2,000 रुपये से ऊपर के यूपीआई भुगतान पर भी फिलहाल कोई नया चार्ज नहीं लगाया गया है। यह अंतर समझना बहुत महत्वपूर्ण है क्योंकि सरकार ने बड़े लेनदेन के लिए कोई मर्चेंट डिस्काउंट रेट (MDR) तय नहीं किया है।
यह फैसला ऐसे समय में आया है जब सरकार और पेमेंट इंडस्ट्री लगातार बढ़ते ट्रांजैक्शन वॉल्यूम के बीच यूपीआई इकोसिस्टम को आर्थिक रूप से टिकाऊ बनाने के तरीके तलाश रहे हैं।
क्या ग्राहकों को सीधे चुकाने होंगे पैसे?
आम उपभोक्ताओं के लिए फिलहाल स्थिति बेहद साफ है कि क्यूआर (QR) कोड स्कैन करके पेमेंट करने पर उनके लिए कुछ नहीं बदला है। लेकिन सबसे बड़ा सवाल यह है कि क्या लंबे समय में उन्हें अप्रत्यक्ष रूप से इसका भुगतान करना पड़ सकता है?
सरकार ने हमेशा यह रुख अपनाया है कि उपभोक्ताओं से यूपीआई के इस्तेमाल के लिए पैसे नहीं लिए जाने चाहिए। अगस्त में दी गई सफाई में भी संकेत दिया गया था कि व्यक्ति-से-व्यक्ति (P2P) लेनदेन मुफ्त ही रहेगा।
अगर भविष्य में एमडीआर (MDR) लागू होता भी है, तो वह केवल एक तय सीमा से ऊपर के कुछ खास मर्चेंट ट्रांजैक्शन पर लगेगा। इसका सीधा अर्थ है कि किसी भी ग्राहक के बैंक खाते से सीधे तौर पर कोई यूपीआई फीस नहीं कटेगी।
महंगाई के रूप में दिख सकता है अप्रत्यक्ष असर
भले ही ग्राहकों से सीधे पैसे न लिए जाएं, लेकिन इस लागत का सफर उन तक पहुंच सकता है। व्यापारी इस अतिरिक्त खर्च को या तो खुद उठा सकते हैं, पेमेंट कंपनियों से मोलभाव कर सकते हैं, या फिर इसे अपने सामान और सेवाओं की कीमत में चुपचाप जोड़ सकते हैं।
इसका मतलब है कि आपको पेमेंट स्क्रीन पर अलग से कोई “यूपीआई शुल्क” नहीं दिखेगा। लेकिन डिजिटल पेमेंट स्वीकार करने की लागत अंततः आपके द्वारा खरीदे जाने वाले उत्पादों की कीमत में झलक सकती है।
आज चाय की एक प्याली से लेकर भारी-भरकम व्यापारिक लेनदेन तक सब कुछ यूपीआई के जरिए हो रहा है। ऐसे में छोटे भुगतानों की संख्या सबसे ज्यादा है, लेकिन सिस्टम में घूमने वाले कुल पैसे के मामले में बड़े लेनदेन की हिस्सेदारी कहीं अधिक बड़ी है।
आरबीआई (RBI) की चिंता और भविष्य का रास्ता
वर्तमान में बैंक, पेमेंट कंपनियां और सरकार बुनियादी ढांचे का खर्च उठा रहे हैं, जिसे हर महीने अरबों लेनदेन के साथ बनाए रखना चुनौतीपूर्ण हो गया है। भारतीय रिजर्व बैंक (RBI) ने भी इस अंतर्निहित समस्या को स्वीकार किया है कि डिजिटल बुनियादी ढांचा मुफ्त नहीं है और किसी न किसी को इसकी लागत उठानी ही होगी।
नीति निर्माताओं के सामने सबसे बड़ी चुनौती यह है कि यूपीआई की सादगी और मुफ्त स्वरूप को बनाए रखते हुए इस लागत का बोझ किस पर डाला जाए। 2,000 रुपये की सीमा एक महत्वपूर्ण नीतिगत रेखा तय करती है, जिसके नीचे सरकार ने शुल्कों पर पूरी तरह रोक लगा रखी है।
अंततः, यदि बड़े लेनदेन के लिए एमडीआर ढांचा आता है, तो इसका पहला प्रभाव व्यापारियों पर पड़ेगा। ग्राहक इसे महसूस करेंगे या नहीं, यह इस बात पर निर्भर करेगा कि व्यवसाय उस अतिरिक्त लागत के साथ कैसे निपटते हैं।
क्या आपको लगता है कि बड़े मर्चेंट लेनदेन पर मामूली शुल्क लगने से छोटे व्यापारियों के डिजिटल पेमेंट स्वीकार करने के तरीके में कोई बड़ा बदलाव आएगा?
यह भी पढ़ें-
ओडिशा के एक आदिवासी मजदूर के पांच बच्चों ने क्रैक की NEET, गरीबी को मात देकर बनेंगे डॉक्टर